咖啡馆现金销售能够核实到什么程度,取决于是否存在一条连贯、同期形成的证据链:交易在销售点被记录,钱箱经过盘点,现金流动有记录,银行存款和会计分录能够调节,并与已提交的税务资料保持一致。问题不在于使用现金,而在于是否缺少证据轨迹。
卖方的估算、“大家都付现金”的说法,或营业额被故意留在账外的声称,都不属于已核实收入。买家不应仅因解释听起来符合商业常识,就把无证据支持的现金加入可持续销售额或收益。除非顾问能够利用可靠记录追踪这些金额,否则应将其视为未经核实。
先明确“已核实”的含义
如果记录是在正常营业过程中、出售流程开始前形成,并且能够从系统或第三方重新取得,证据力度通常更强。澳大利亚税务局(ATO)指出,企业记录应当解释交易;收入记录包括销售发票、收银机纸带、收据簿,以及现金和数字销售记录(ATO)。
对买家而言,证据可分为三个实用层级:
- **可追踪的现金销售:**逐笔 POS 数据、每日钱箱盘点、现金结算表和存款记录,在扣除有记录的现金流动后能够相互调节。
- **已有佐证但不完整的说法:**部分记录相符,但资料缺失、时间差或缺少某些营业日,使完整重建无法完成。
- **无依据说法:**为出售而制作的估算或手写汇总、无法解释的现金,或没有同期证据轨迹的所谓未入账营业额。
只有第一层级接近可独立检验。第二层级必须量化其限制。第三层级可以引出问题,但不能通过套用一个百分比或平均卖方回忆,就变成已核实收入。
建立每日现金调节表
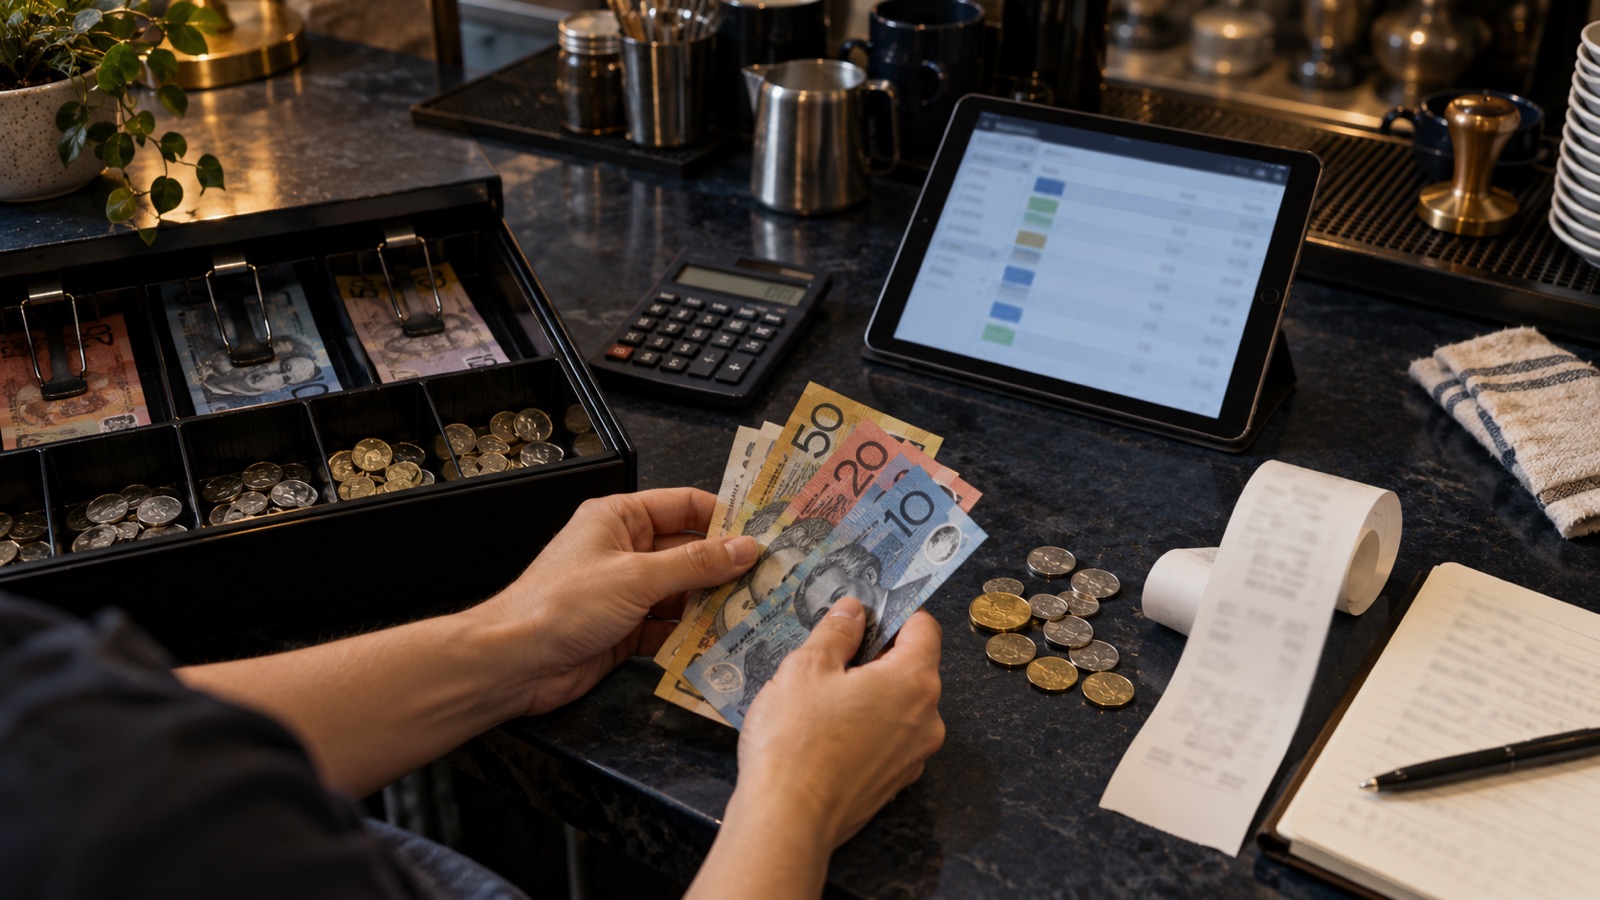
索取具有代表性期间的原生 POS 导出数据,包括交易时间、付款方式、退款、作废、折扣、被删除交易和用户活动。同时取得每日 Z 汇总或日结报告、钱箱盘点表、期初和期末备用金、小额现金记录、适用情况下的现金工资或业主提款记录、存款凭条、银行流水、销售明细账、已提交的经营活动报表及年度账目。
对每个抽样营业日,重建以下调节关系:
POS 现金销售额 + 期初备用金 − 退款 − 有记录的现金开支 − 现金提款 − 期末备用金 = 应存入银行的现金
然后将应存金额与实际存款比较,并计入有明确证据的时间差。ATO 的银行记录指引指出,企业应定期将现金销售存入银行,并进行每日调节;在考虑经营开支、工资、提款和备用金等事项后,存入银行的净现金销售额应能够平衡(ATO)。
税务裁定 TR 96/7 也说明了现金汇总记录与银行存款的调节,并指出调节必须考虑被用于其他用途的现金。如果没有进行调节,该裁定也谈及应保留哪些逐笔记录,以便解释交易(ATO)。这些要求不能证明每家咖啡馆的记录都准确,但为买家提供了一套严谨的证据模型。
检验记录轨迹是否完整
每日表格加总一致并不意味着工作已经完成。应检验是否涵盖所有营业日和钱箱、收据编号是否连续,以及现金付款比例是否在假期、人员变动或出售活动前后突然变化。在可行情况下,通过受监督的只读系统演示重新生成报表。询问管理员能否修改历史交易,并取得现有审计日志。
将现金与电子支付方式比较,但不要认为后者能够直接证明前者。支付系统运营机构会向 ATO 报告某些商户收单、BPAY 和直接扣款交易资料;ATO 将这些资料用于税务管理,包括检查收入申报合规情况(ATO)。这些电子数据不会显示现金营业额,但可以提供独立比较基准。若卖方突然声称现金销售比例异常高,应结合历史付款结构、交易笔数和顾客行为加以检验。
ATO 还警告,电子销售压减工具可能删除、重新排序、降低或虚假表述 POS 交易,并生成不实记录(ATO)。一个异常并不能证明存在不当行为;但是,如果审计日志缺失、编号断档无法解释、数据库曾被修改,或报表无法重新生成,就应进行专业调查,而不是采用方便的估算数字。
把运营证据用作佐证,而不是证明
咖啡豆、牛奶、杯具和食品采购量,可以帮助检验所声称销量是否合理。顾客人数、平均客单价、排班、营业时间、外卖平台订单、库存盘点、损耗记录和可比营业日观察也有参考价值。当申报收入中现金占比较高时,这些检查尤其重要。
但是,运营比率不能证明收入。咖啡豆用量会受到饮品规格、磨豆调试损耗、员工饮用和产品结构影响。食品采购可能包含腐损或控制不善。客流量也不能证明付款金额或平均消费。应利用这些指标发现矛盾和选择抽样项目,而不能在主要记录缺失时,据此制造一个看似精确的现金销售数字。
同样,BAS 或所得税申报表只是佐证,并非逐笔交易明细账,也不是审计意见。请买方会计师把已记录销售额衔接至已提交金额,并解释 GST 处理、申报基础、会计分录和期间截止。如果卖方表示现金没有纳入税务记录,这一说法会引出税务及诚信问题,却不能为买家提供有依据的收益调整。
一个假设现金调节示例
**假设示例:**某咖啡馆的 POS 显示一周现金销售额为 2,800 澳元,每日现金结算表合计金额相同。记录显示期初备用金为 300 澳元、有依据的小额现金采购为 120 澳元、业主提款为 100 澳元,期末备用金为 300 澳元,因此应存入银行 2,580 澳元。银行流水显示两个工作日后有一笔相同金额的存款。
在检验 POS 数据完整性和真实性的前提下,这条证据链支持抽样周内已记录的现金销售。它不能证明每笔销售都录入 POS,也不能证明该周代表全年。
再假设卖方声称每周另有 1,500 澳元“未录入系统的现金”。没有收据、钱箱盘点、银行存款、采购量记录或已提交税务数字支持这笔金额。它仍然未经核实。卖方反复提出同一说法,并不会使其变成证据。
将证据缺口转化为收购决策
按期间汇总现金调查结果,并把每项差异归类为已解释、部分支持或尚未解决。买家应考虑:
- 申报收入和利润中有多大比例依赖现金;
- 记录是否在出售前已经形成,能否重新生成;
- 现金比例在不同季节和经营人员之间是否稳定;
- 所有现金用途及存款时间差是否有记录;
- 税务申报与财务账目能否调节;以及
- 证据缺失是否影响价格、融资、保证条款或继续交易的决定。
不要假设买家可以在交割后延续无记录的经营方式。买方的内部控制、人员配置和申报义务可能不同,贷款机构或估值人员也可能对无证据支持的收入不予考虑或只给予很低权重。重大差异应由会计师或法务会计师调查,税务记录问题应交由税务顾问处理,陈述、保证、赔偿和交易结构则应由律师提供意见。买方商业评估不能替代这些专业角色。
相关阅读
资料来源
- Overview of record-keeping rules for business — Australian Taxation Office,审核日期 2026-10-03
- Banking records – business — Australian Taxation Office,审核日期 2026-10-03
- TR 96/7 - Income tax: record keeping - section 262A - general principles — Australian Taxation Office,审核日期 2026-10-03
- Business transactions through payment systems report — Australian Taxation Office,审核日期 2026-10-03
- Electronic sales suppression tools (ESSTs) are on our radar — Australian Taxation Office,审核日期 2026-10-03
免责声明
本文仅提供一般信息,不构成法律、税务、会计、财务、信贷、估值或其他专业建议。具体情况各不相同。在采取行动或进行交易之前,请向具备适当资质的顾问寻求建议。