咖啡馆申报的食品成本率只是分析起点,并不能证明利润可以持续。买家应依据当前供应商发票和现实的可用出成率,重新计算一组代表性菜单单品的成本,再把采购总额与期初库存、期末库存、已记录浪费及实际销售组合相核对。
核心问题不是理论配方看起来是否赚钱,而是咖啡馆能否持续按照所假设的价格、销量和浪费水平,把买入的食材转化为可售份数。这需要厨房、POS、供应商账户和库存记录相互印证,而不能只看损益表上的一个项目。
先分清三个指标
以下三个指标不应混为一谈:
- 配方成本:每份可售产品使用的各项食材数量,乘以按包装规格和可用出成率调整后的当前采购成本。
- 食品销售成本:对一个期间内耗用的食材进行核对,即期初库存加采购,减期末库存,并一致处理调拨和其他调整。
- 贡献毛利:在统一的 GST 口径下,以售价减去随该笔销售直接变动的成本。至少可能包括食材和包装;比较不同渠道时,还可能需要计入外卖平台佣金或交易费用。
贡献毛利并不等于净利润。它本身并未承担工资、租金、水电、清洁、维修、行政开支或业主报酬。买家也不应认为百分比越高越好:一款百分比稍低但销量高、制作简单的单品,可能比一款制作复杂且很少售出的单品贡献更多金额。
按可用出成率重算配方成本
索取当前菜单、配方卡、分量标准、备餐记录、供应商发票、贷项通知单和价格表。抽取覆盖高销量、高售价及高浪费单品的样本,计算每项组成成本,包括装饰配料、烹调用油、调味品、植物奶和外带包装。
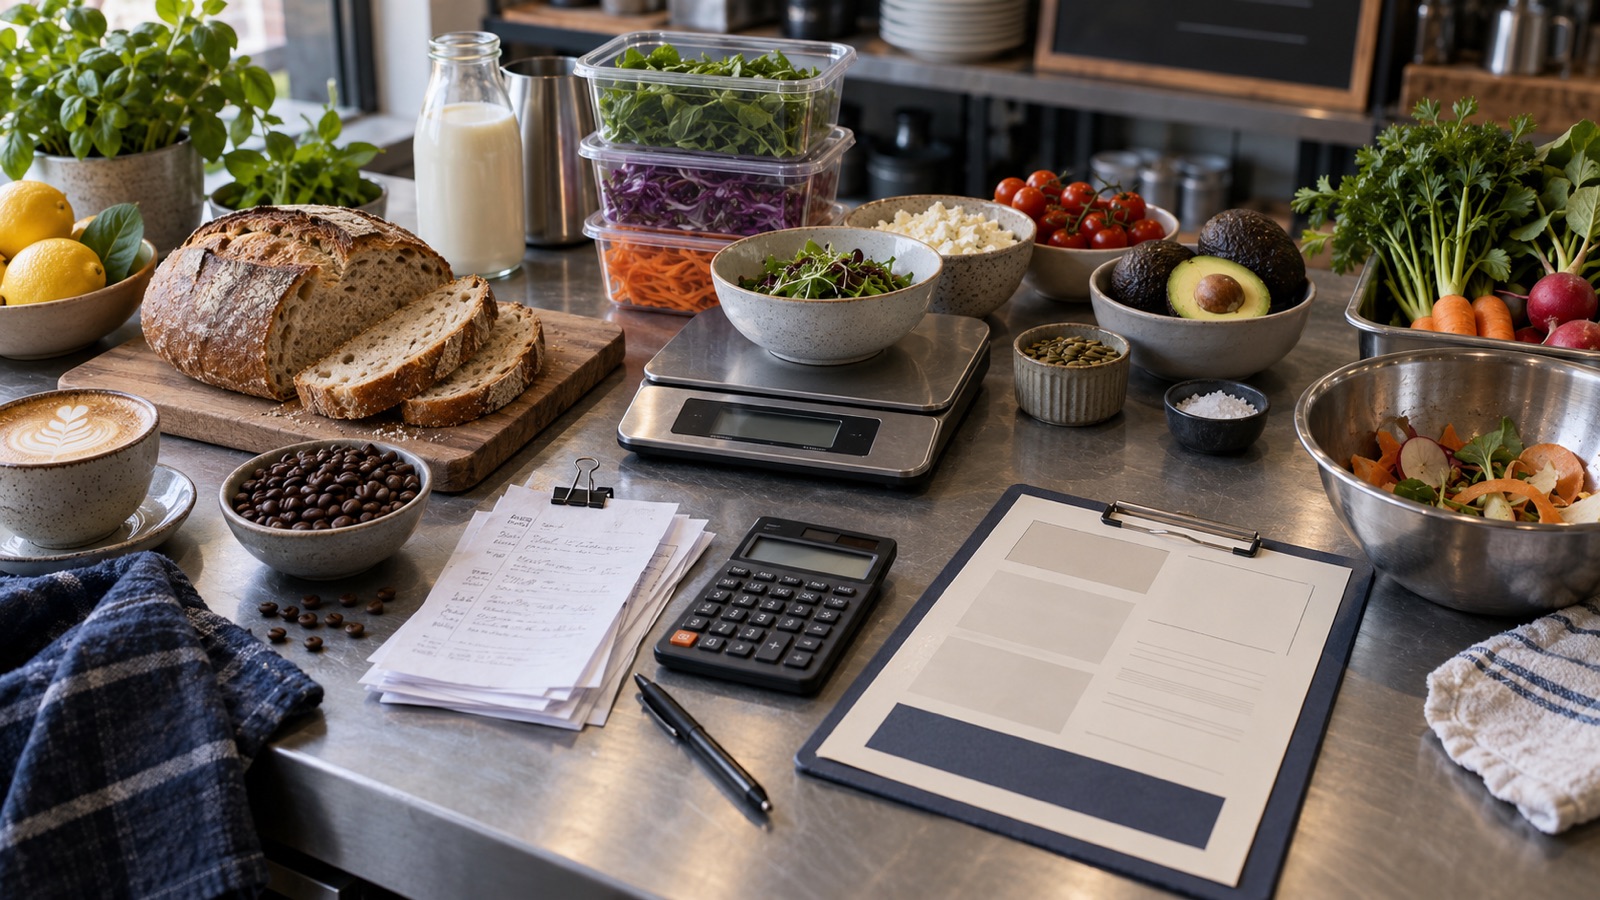
应使用可用数量的成本,而不是只看供应商包装重量。如果修剪、去皮、骨头、烹饪失重或腐坏会减少可装盘食材,那么一箱 10 公斤原料并不能产出 10 公斤成品。可以观察一次正常备餐批次,称量采购重量、处理后重量和丢弃重量来检验出成率。标准勺、电子秤和固定规格容器有助于判断纸面配方是否与实际出餐一致。
价格检验也必须对应日期。将配方与同一期间的发票匹配,注明返利和运费,并识别通过非标准渠道或关联方供应商采购的食材。如果折扣、非正式供货安排或优惠账期不能转给买家,卖方的历史成本可能低估买方接手后的实际成本。
如果菜单价格或成本混用了含 GST 和不含 GST 的数字,应请会计师统一口径。ATO 的 GST 食品和饮料搜索工具明确提示,该产品搜索不适用于堂食或热食外带项目,这些供应需要缴纳 GST。具体产品和供应情形可能不同,买家不应仅凭菜单名称推断 GST 处理。
将采购与实际销售相核对
至少选取一个具有代表性的经营期间,按月建立采购至耗用调节表:
期初库存 + 采购 − 期末库存 = 表观食材耗用量
随后利用配方用料表,把表观耗用量衔接到 POS 菜单销售数量。应分别列示浪费、员工餐、赠送品、业主自用、餐饮外烩调拨、配方试制及无法解释的差异。供应商退货和贷项通知单应在正确期间冲减采购。
可先选择金额重大且容易追踪的食材,例如咖啡豆、牛奶、鸡蛋、培根、牛油果或外带杯,具体取决于菜单。对每种食材,将 POS 销量推算的理论耗用量与库存和采购反映的实际耗用量比较。差异可能来自分量偏大、食材替换、配方缺失、盘点错误、未记录销售或浪费;差异是需要解决的问题,并不能自动证明存在不当行为。
ATO 指出,商业记录应能解释相关交易,并以可访问和可理解的形式保存(ATO)。其库存记录指引还指出,盘点记录应说明库存项目及其价值、盘点人员、盘点方式和时间,以及估值人员和估值基础(ATO)。在收购分析中,只有当盘点表、发票日期和总账入账能够相互衔接时,这些记录才真正有用。
找出账目可能掩盖的浪费
浪费不是一个单一数字。应索取分别记录备餐边角料、过量制作、腐坏、过期库存、送货损坏、错单、退餐、员工餐,以及盗损或无法解释损失的资料。把各单品、原因、班次和时段的浪费与经理记录和库存调整进行比较。
除检查记录外,还要查看储存能力和操作习惯。澳大利亚新西兰食品标准局指出,食品企业必须妥善储存食品,使其保持安全和适宜食用;其指引包括将潜在危险食品保持在 5°C 或以下、遵守储存说明,以及丢弃超过“食用期限”的库存(FSANZ)。因此,制冷效果不佳、冷藏空间过度拥挤、日期轮换薄弱或一次备餐过量,既可能带来合规风险,也可能造成持续经济损失。
短期现场观察也很有价值。在正常营业期间观察分量控制和备餐,记录高风险库存的开店及收店数量,再与 POS 销售和浪费日志比较。不要把卖方精心安排的清闲日当作代表性样本。
将销售组合映射到菜单贡献毛利
按周、渠道和时段导出 POS 单品销售。对每个重要单品,计算单次销售的贡献金额和该期间的贡献总额,再按销量和贡献将单品分组:
- **销量高、贡献强:**保护供应连续性和制作一致性;
- **销量高、贡献弱:**检验价格、分量及供应商成本敏感度;
- **销量低、贡献强:**判断可见度或制作复杂度是否限制销售;以及
- **销量低、贡献弱:**质疑该单品是否应继续保留在菜单中。
如果包装、促销和平台扣款会随订单变化,就应纳入渠道比较。同时也要检验,删除一款低毛利产品是否会连带减少饮品或配菜销售。菜单决策既涉及数字,也涉及顾客行为。
ATO 发布的咖啡馆行业基准把销售成本占营业额比例列为关键指标(ATO)。它应被视为合理性提问工具,而不是目标值或估值规则。经营定位、菜单、地点及渠道组合都可能造成合理差异;相反,看似正常的总体比例也可能掩盖个别单品定价或成本计算不当。
买方决策框架
在依赖卖方毛利之前,应确认:
- 配方用量已在现场观察,并按当前且可转让的采购价格重新计算;
- 可用出成率和正常备餐损耗来自测量,而不是假设;
- 期初和期末盘点能够将采购与 POS 推算的耗用量相衔接;
- 各类浪费持续记录,并有运营证据支持;
- 单品和渠道贡献采用一致的税务和成本口径;以及
- 预测中的改善措施确实是买家能够实施的。
**假设示例:**一款三明治售价为 16.50 澳元,配方表显示食材成本为 4.20 澳元。按当前发票和可食用出成率重算后,食材成本升至 5.10 澳元,外带包装另需 0.45 澳元。因此,在其他可变费用之前,直接测得的贡献毛利应为 10.95 澳元,而不是 12.30 澳元。如果卖方预测按原数字计算每年 8,000 份销量,买家应先修正模型,而不是把未经核实的利润计入收购价值。
重大缺口可能需要追加盘点、延长现场观察期、调整正常化收益、设计价格或交割账目保护机制,甚至决定不再推进。会计师应审查销售成本、库存和 GST 处理;如果储存控制或制冷设备性能存在疑问,还可能需要食品安全或设备专业人士参与。
相关阅读
资料来源
- Coffee shops benchmark — Australian Taxation Office,审核日期 2026-10-03
- Overview of record-keeping rules for business — Australian Taxation Office,审核日期 2026-10-03
- Stock and asset records — Australian Taxation Office,审核日期 2026-10-03
- Storing food safely — Food Standards Australia New Zealand,审核日期 2026-10-03
- GST food and beverage search tool — Australian Taxation Office,审核日期 2026-10-03
免责声明
本文仅提供一般信息,不构成法律、税务、会计、财务、信贷、估值或其他专业建议。具体情况各不相同。在采取行动或进行交易之前,请向具备适当资质的顾问寻求建议。