
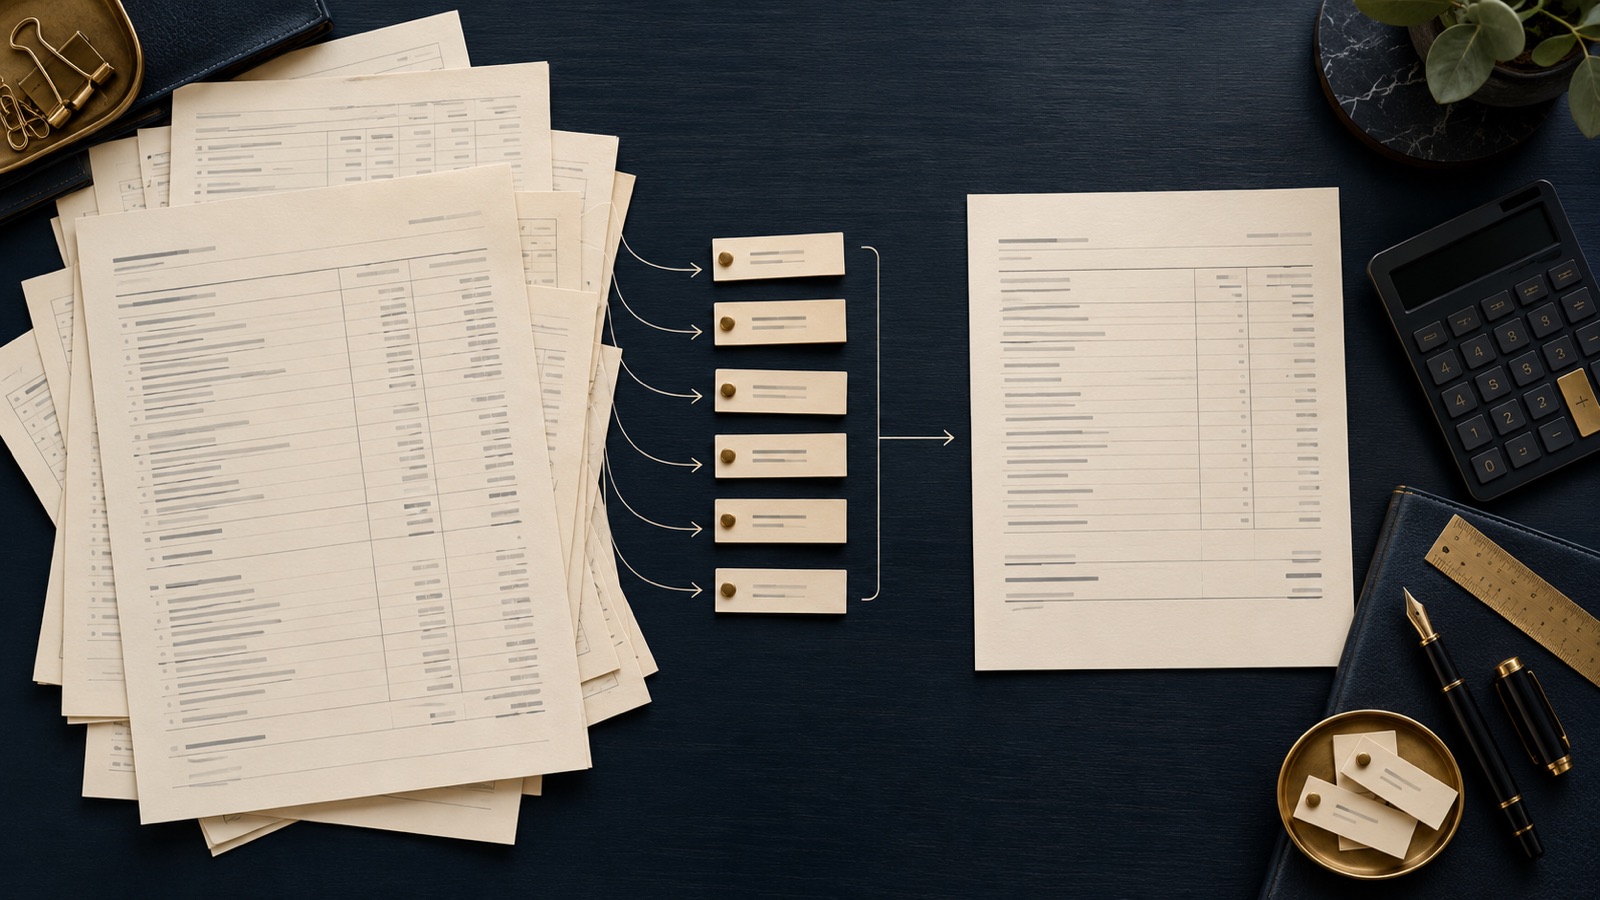
规范化收益并不是把卖方提出的所有有利加回项目都接受后得出的利润。它是从买家角度检验后,对会计师事务所在买家拥有期间可能维持的收益所作的估计,并计入持续交付工作所需的人员、系统、场地和专业义务。
先以能够追溯至原始记录的报告结果为起点,再根据证据逐项评估调整,并横跨多个期间进行比较。真正有用的产出,是从报告利润到有依据基本情景的一座桥梁,同时列出下行情景和未解决事项,而不是一个脱离事务所实际运营方式的精确数字。
规范化收益应回答什么问题
问题不只是“卖方赚了多少”,而是“对于实际转让给买家的客户、团队和运营平台,这位买家能够合理维持多少收益”。在合伙人主导的事务所中,这一区别尤其重要。收入可能依赖卖方的客户关系和可收费工时,而费用可能没有包括替代卖方所需的商业成本。
比较不同年度前,先定义起始指标。EBITDA、税前利润、合伙利润和业主提取现金不能互换使用。确认账目的主体、会计基础、期间和编制状态。ASIC 指出,财务报告通常不只包括损益表,还包括财务状况、现金流量、权益变动和附注(ASIC)。应确认收到的数字附带何种鉴证(如有)。
规范化收益不等同于现金流或正式估值。营运资金、税款、偿债、交易成本及未来资本支出需要另行分析。在理解收益基础、转让范围和风险之前,不应把要价倍数套用到数字上。
建立可靠的报告结果
索取至少三个完整财政年度及本年度截至当前月份的逐月结果,然后与底层记录核对。所选期间应涵盖报税旺季、淡季、收费方式变化和异常事件。可用证据包括:
- 各主体的损益表、资产负债表、总账和试算表;
- 银行流水、BAS 和所得税记录、发票、收据及计费系统导出数据;
- 按客户、服务类型、合伙人和月份划分的收入,包括冲销、贷项和退款;
- 在制工作(WIP)变动、应收账款账龄、期后收款和坏账历史;
- 工资、养老金、承包商成本、工时表、利用率和休假余额;
- 软件、保险、租金、外包、培训和专业会员成本;以及
- 逐项列示拟议调整的清单,注明期间、金额、理由和证据。
ASIC 表示,公司一般必须保存能够解释交易、财务状况和表现并可用于编制准确财务报表的记录;其例子包括总账、银行流水、报税表、合同、工资及养老金记录(ASIC)。记录缺失或无法解释的核对差异会降低收益主张的可信度。
按类别检验调整
采用一致规则:一项调整应反映历史账目与买家可维持经营情景之间的差异。它必须有证据,并采用对称处理——买家既要确认有利变化,也要确认不利变化。
| 领域 | 买家检验 | 常见错误 |
|---|---|---|
| 业主劳动 | 列明卖方的管理、复核、客户和生产工时;为仍然需要的角色计价 | 加回全部业主报酬,却不计替代成本 |
| 收入 | 按客户和服务检验重复性、留存、定价、WIP 转化及收入截止 | 把近期所有费用都视为可转让且会重复发生 |
| 员工 | 按符合法律、参考市场的总雇佣成本,为工作量配置所需团队 | 假设空缺、加班或偏低薪资会持续存在 |
| 运营成本 | 按买家架构重建软件、租金、保险、牌照、外包和合规成本 | 删除关联方或卖方特有收费,却不计替代成本 |
| 一次性项目 | 确认项目异常、有证据支持且不太可能在买家情景中重现 | 把正常招聘、补救或营销成本标为例外 |
| 会计政策 | 核对现金制与权责发生制、WIP、应收账款、折旧和准备金 | 混用现金收款、开票额与会计收入 |
业主报酬需要特别审慎。视结构而定,它可能体现为工资、管理费、合伙人分配,或完全不列作费用。应区分所有权回报与劳动的市场成本。若卖方负责技术复核、业务拓展和管理,买家必须亲自承担这些工作、把它分配给现有能力,或聘用能够胜任的人员。
雇佣成本需要重新计算,不能简单延续历史工资。Fair Work Ombudsman 说明,适用的最低工资可能来自现代劳资裁定或协议,并可能包括加班费和津贴;工资标准也会随时间复核(Fair Work Ombudsman)。应请雇佣专业人士确认分类和权益,并计入养老金、休假、适用的工资税、招聘以及可信的薪资调整。
构建收益桥梁
对每个年度和当前运行率建立桥梁表,列出报告金额、拟议调整、买家处理、证据和敏感度。把每个项目分类为接受、拒绝、修改或未解决。
**假设示例:**某事务所报告利润为42万澳元。卖方建议加回18万澳元业主报酬及3万澳元异常招聘费。买家的角色分析表明,需要21万澳元经常性替代雇佣成本(含预计附加成本),另发现历史架构未反映每年2万澳元的软件和合规支出。若招聘费用确属不再发生的项目,则该示例桥梁为42万 + 18万 + 3万 − 21万 − 2万 = 40万澳元。这只是展示计算方法的假设示例,并非估值或预测。客户流失、收费压力或 WIP 收款延迟都可能令结果更低。
随后至少测试基本、下行和过渡三种情景。调整少数关键驱动因素:经常性费用留存、卖方带来的工作、可收费利用率、冲销、工资和软件重复成本。避免虚假的精确度。与可观察证据挂钩的区间,比假设所有客户、员工和效率均完整转移的单一数字更有决策价值。
可能被低估的事务所特有成本
税务或 BAS 事务所承担服务记录义务,经营模型应反映相应成本。TPB 现行指引指出,注册税务从业人员必须保存向客户(包括前客户)提供服务的记录;记录必须体现服务的性质、范围和结果,对于复杂事项还应包括相关事实、假设和推理(TPB)。
这些要求并不能决定某项交易中记录或委聘是否可以转让。但它们意味着,买家应检验规范化情景是否足以负担适当的事务所管理系统、监督、复核、安全记录处理和胜任人员。若历史利润依赖延后的档案补救、缺乏支持的离岸杠杆、过多的合伙人复核工时或过时软件,可持续模式的成本可能更高。
决策规则与专业意见
若调整金额无法核对、是否重复发生存在争议,或处理方式依赖尚未计价的交割后计划,应把该调整列为未解决。请会计师评估会计政策、收益质量、税务影响和桥梁计算。法律顾问应处理交易范围、雇佣、客户及数据转移、限制条款、保证和留存机制。估值专家应确定合适方法;规范化收益只是估值输入,并不是估值本身。
如果基本情景需要接受所有有利调整却忽略可识别损失、替代业主的方案在运营上不可行,或卖方不愿在适当保密安排下提供客户级别和总账证据,应暂停推进。
常见问题
买家应审查多少年?
三个完整年度加上当前逐月经营情况,是一个实用起点,而不是普遍规则。如果定价、所有权、人员或服务组合发生变化,应扩大审查期间,并说明较早期间为何具有或不具有可比性。
买家应接受预测协同效应吗?
把买家特有协同效应与独立经营的规范化收益分开。记录实施成本、时间、能力和执行风险。买家日后必须自行创造的节省若今天就支付给卖方,容易混淆价格与表现。
相关阅读
资料来源
- Company record keeping — Australian Securities and Investments Commission,审核日期 2026-10-03
- Company financial reports — Australian Securities and Investments Commission,审核日期 2026-10-03
- Minimum wages — Fair Work Ombudsman,审核日期 2026-10-03
- TPB(GS) 52/2024 Obligation to keep proper client records of tax agent services provided — Tax Practitioners Board,审核日期 2026-10-03
免责声明
本文仅提供一般信息,不构成法律、税务、会计、财务、信贷、估值或其他专业建议。具体情况各不相同。在采取行动或进行交易之前,请向具备适当资质的顾问寻求建议。

